
編集部:
今回は、『終活整理手帖』の特別対談企画として、ファイナンシャルプランナーの岡田先生と、公認会計士・税理士の油野先生をお招きして、いろいろとお話を伺っていきたいなと思います!
よろしくお願いいたします!
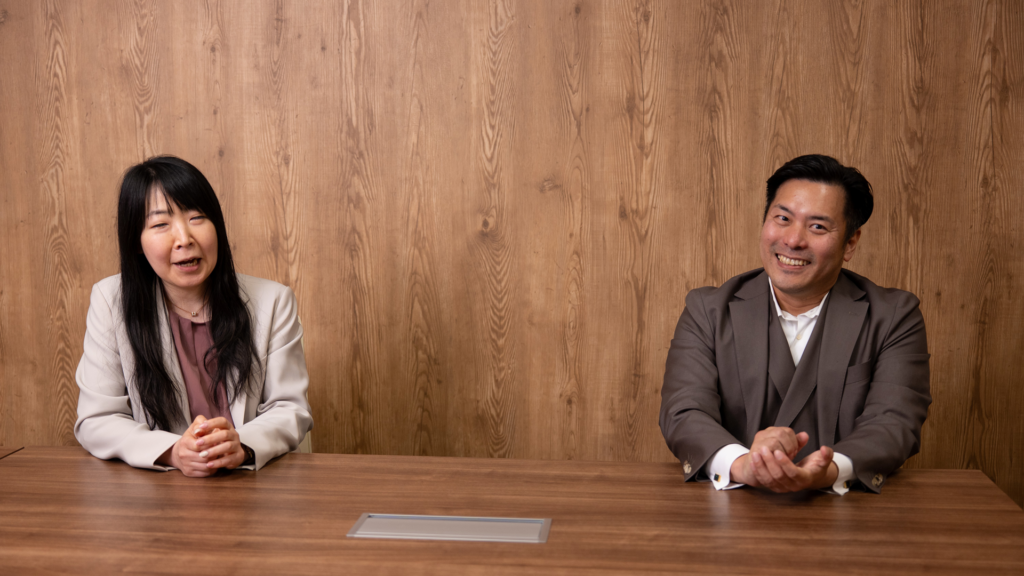
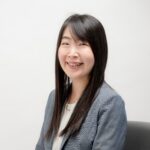
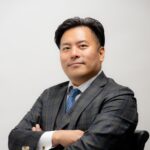
画面左より(敬称略)
油野 佳美 (ゆの よしみ)
公認会計士・税理士
岡田 晃 (おかだ のぼる)
ファイナンシャルプランナー/RaisonPartner株式会社 代表
編集部
そしてお2人に今回語っていただきたいテーマは、ズバリ、“「攻め」の相続対策”。
相続と言えば、次の世代のために、いかに資産を守り、税金を抑えるかというイメージが強いですが、あえてそこで逆の「攻め」の視点というのが、一体何のことなのか、早速ではありますが、詳しくお聞きしていこうと…。
油野
あ、ちょっと待ってください!その前に…。
編集部
…?!
「節税したい」という相談が、実は一番危ない?!
油野
岡田さんに「攻め」の話をしてもらう前に、まず私からお伝えしたいんですが…。
先ほど、「いかに税金を抑えるか」とおっしゃいましたよね?
実は、そこが一番の落とし穴なんです!
実際、相続のご相談に来られる方の多くが、最初に「節税したい」とおっしゃるんですよね。
でも、「相続対策」というのはもっと大きな概念で、「節税」はその中の一部に過ぎないんです。
財産をどう分けるのか、納税資金をどう確保するのか、家族間でどう納得してもらうのか。
そういったことまで含めて考える必要があります。
岡田
本当にそうですよね。全体の完成図が無い状態で、いきなり節税というピースから考え始めても、絶対にうまくいきません。
最悪の場合、節税にはなったけど家族はバラバラ…なんてことにもなりかねない。
編集部
「節税したい」という相談が、実は一番危ないということですね…。
では、何から考え始めるべきなんでしょうか?
油野
まずは、ご自身がどんな財産を、どれくらいお持ちなのかを把握する。
つまり、「財産の洗い出し」という現状分析が不可欠ですね。
岡田
ここを疎かにしている方が本当に多いですよね。
預金は通帳を見れば一目瞭然ですが、不動産や非上場株式の「本当の価値」をご自身で把握している方は稀です。
油野
不動産や株式は評価額を出す必要がありますし、相続人が何人いて、誰に何を残したいのかということも整理する必要があります。
例えば、長男が不動産、長女が現預金を相続するとしますよね。
でも、長男が不動産を中心に相続すると、納税資金をどう確保するのかという問題が出てくることがあります。
だから、分け方をシミュレーションして、納税できるかを確認し、必要であればまた分け方を微調整する。
このサイクルを回していくことが、相続対策ではとても重要なんです。
その全体像が見えた上で、初めて「この税金をもう少し抑えられないか」という節税について考えるんです。
編集部
なるほど。
全体像が見えないまま「安くしてくれ」と言っても、土台がガタガタなら意味がないということですね。
「固定資産税の明細」を鵜呑みにすると、相続破産する!
編集部
先ほど「不動産の本当の価値」というお話がありましたが、具体的にどういった勘違いが起きやすいのでしょうか。
油野
これは非常に多いのですが、毎年届く「固定資産税の課税明細書」に載っている評価額を、そのまま相続税の評価額として使えると思っているケースです。
編集部
それを見て「うちは大した資産がないから大丈夫だ」と安心している方は多そうです。
油野
建物については、相続税評価額と固定資産税評価額が近いケースが多いのですが、土地については注意が必要です。
農地は、固定資産税評価額だけを見ると、実際に持っている資産の規模を小さく感じてしまうことがあります。
ところが、相続税では、土地の所在地や利用状況などに応じて、固定資産税とは異なるルールで評価することがあります。
特に農地は、種類や立地によって評価方法が大きく変わるので注意が必要です。
編集部
すると、評価額が変わってしまうんですか?
油野
ケースによっては、固定資産税評価額と相続税評価額に大きな差が生じることがあります。
例えば、固定資産税の課税明細書では10万円と表示されていた土地が、相続税評価では1,000万円になる、といったケースもあり得ます。
こうした「見えない資産」を見落としていると、財産総額を過少に見積もってしまい、結果として、想定していなかった相続税が発生することもあるんです。
岡田
特に10年ほど前の税制改正で基礎控除額が「3,000万円+600万円×法定相続人数」に下がりました。
以前ならかからなかった層が、今は対象になっている。
だからこそ、我々FPや税理士がチームで入り、精緻なシミュレーションを行う必要があります。
数字が100倍違えば、対策の仕方も180度変わりますから。
「攻めの相続対策」とは、あえて税金を多く払う?!
編集部
ここで本日の本題である「攻めの相続対策」について詳しく伺いたいです。
これまでの「節税」とは何が違うのでしょうか。
岡田
これまでの相続対策は、いかに評価額を「圧縮」するか、いかに生前贈与で資産を「減らす」かという、いわば「守り」の姿勢が主流でした。
しかし、昨年の税制改正大綱で、不動産などを使った節税スキームは非常に使いにくくなっています。
油野
節税を目的とした対策であっても、その内容や経緯によっては、税務上の評価が認められない可能性があります。
ですから、単純に評価額を下げることだけを目的にするのではなく、税務上のルールに沿って、総合的に対策を考えることが重要です。
編集部
そこで「攻め」の出番、というわけですね。
岡田
はい。「攻め」とは、財産の評価額を「減らす」のではなく「増やす」という発想です。
具体的には生命保険を戦略的に活用します。
編集部
財産を増やすと、それだけ税金も増えてしまうじゃないですか!
岡田
おっしゃる通り、税金の額自体は増えます。
でも、注目すべきは「税金を払った後の手残り額」なんです。
例えば、1億円の現金をそのまま持っていれば、1億円に対して課税されます。
しかし、そのうち5,000万円を生命保険に充てたとしましょう。
油野
年齢や健康状態、契約内容などによりますが、支払った保険料に対して、死亡時により大きな保険金を受け取れる設計にできる場合があります。
岡田
この場合、相続財産の総額は増えるので、確かに税金はアップします。
しかし、家族が受け取る総額が5,000万円増えているなら、増税分を差し引いても、最終的に手元に残るお金は、何もしない時より圧倒的に多くなる。
これが「攻め」の考え方です。
油野
生命保険は、適切な契約内容で活用すれば、評価額を人為的に圧縮するような手法とは異なり、ルールに沿って資産形成と納税資金の確保を考えられるというメリットがあります。
税負担だけを見るのではなく、納税後にご家族にどれだけの資産を残せるのかという視点で考えることができる手法なんです。
「外科手術を内科医に頼まないで」——専門家選びの罠
編集部
非常に説得力のあるお話ですが、こうした提案というのは、税理士さんは皆さん詳しい領域なのでしょうか?
油野
ここが業界の難しいところなのですが…。
実は、税理士の中でも、相続税の申告を日常的に扱っている人は、決して多くありません。
編集部
えっ、そんなに少ないのですか?
油野
多くの税理士は法人(会社)の顧問がメインです。
お医者さんに例えるなら、普段は内科を専門にしている先生に、専門性の異なる手術をお願いするようなものです。
税理士として必要な知識は持っていますが、相続税には土地評価や各種特例など、実務経験が結果に影響する分野もあります。
編集部
税理士ごとに得異分野も異なるのですね。
油野
もちろん、税理士であれば相続税の申告を扱うことはできます。
ただ、相続税には土地評価や各種特例など、経験の差が出やすい部分もあります。
普段から相続を専門的に扱っている税理士であれば、土地の評価や各種特例などについて、より多くの実務経験を持っていることが多いです。
そうした経験が、相続対策を考える上で役立つのだと思います。
岡田
法人の社長さんなどは、長年付き合いのある顧問税理士さんがいるので、そのまま相続も任せてしまいがちですよね。
油野
ええ。
でも、最近では「法人の顧問」は今の先生にお願いしながら、相続については相続を専門に扱う税理士にも相談したい』という方も増えています。
自分の専門領域を認識して、必要に応じて相続を専門とする税理士につないでくださる顧問税理士さんは、結果的にお客様にとって大きなメリットになると思います。
相続を「争族」にしないために。今すぐできること
編集部
最後にお二人が考える「円満な相続」の秘訣を教えてください。
岡田
相続は、お金だけの問題ではありません。
よく「うちは兄弟仲が良いから大丈夫」という声を聞きますが、いざ蓋を開けてみると、介護の負担の差や、過去の援助の有無で不公平感が爆発し、骨肉の「争い」と書いて「争族」に発展するケースを何度も見てきました。
油野
そうならないためにも、元気なうちに「誰に、何を、なぜ残すのか」を家族で共有しておくことが大切です。
その上で、必要であれば生命保険などで受取人を指定しておく。これも、ご家族への大きな愛だと思います。
岡田
我々のようなFPと税理士がチームで動くことで、数字の正確さと、家族の感情面の調整、その両方をサポートできます。
まずは「今の自分には、実際いくらの財産があるのか」を知ることから、ぜひ始めてみてほしいですね。
編集部
守るだけでなく、攻めの視点を持つ。
それが結果的に家族を一番守ることになるのだと感じました。
本日は貴重なお話をありがとうございました!
油野・岡田
ありがとうございました。
編集後記
ついつい、節税を意識してしまいがちな相続対策ですが、目的は、後世に多くの資産を残してあげることであり、評価額を「減らす」のではなく「増やす」という逆転の発想は目から鱗でしたね。
そして、やはりその道のプロとして、多くのそういった対応をしてきたからこそのご意見を聞くことができました。
また、今回対談いただいた、油野先生・岡田先生の柔らかいお人柄のおかげさまで、終始和やかな空気感での対談が実現し、貴重な記事を執筆できましたこと、この場をお借りして両名にお礼申し上げます。
『終活整理手帖』では、こうした終活・相続などにまつわる情報をお届けしております。
今回のように、士業の先生方をお招きし、話を伺う対談企画も行っていきますので、是非チェックしてください!