「うちは普通の家庭だから、相続税なんて関係ないと思っていました」
そう話すのは、父親を亡くしたAさん。
相続財産は実家と預貯金だけ。
高級住宅地でもなく、現金もそれほど多くなかったため、家族全員が
「相続税はかからないだろう」と考えていました。
ところが相続手続きを進める中で、不動産の評価額を調べてみると、思っていた以上に
財産額が大きいことが判明したのです。
「もしかして相続税がかかるの?」
そこで初めて、相続税について調べ始めました。
実は、Aさんのように相続税は無関係だと思っていた方が、後になって慌てるケースは少なくありません。
この記事では、相続税はいくらから発生するのか、基礎控除の仕組みや計算方法、
利用できる控除や特例について分かりやすく解説します。
相続税はいくらからかかる?
まず知っておきたいのが「基礎控除」です。
相続税は、相続した財産すべてに課税されるわけではありません。
一定額までは税金がかからない仕組みになっています。
その基準となるのが基礎控除額です。
計算式は次のとおりです。
3,000万円+600万円×法定相続人の数
Aさんのケースでは、
母
長男
長女
の3人が法定相続人でした。
そのため、
3,000万円+600万円×3人
=4,800万円
が基礎控除額になります。
つまり、遺産総額が4,800万円以下なら相続税は発生しません。
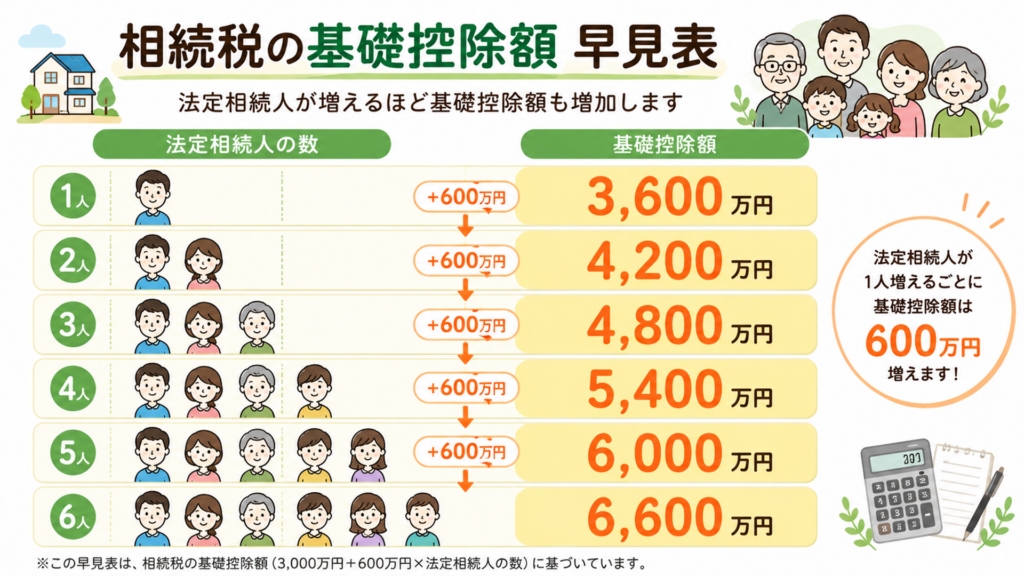
まずはご自身のケースで、基礎控除額がいくらになるか確認してみましょう。
相続税の対象になる財産とは?
Aさん一家は当初、
「預金はそこまで多くないから大丈夫」
と考えていました。
しかし相続税の対象になるのは預貯金だけではありません。
主な対象財産には次のようなものがあります。
- 現金・預貯金
- 土地・建物
- 株式や投資信託
- 生命保険金
- ゴルフ会員権
- 貴金属や骨董品
特に注意したいのが不動産です。
実家の土地は購入価格ではなく、相続税評価額で計算されます。
「古い家だから価値は低いはず」
と思っていても、土地の評価額が高く、基礎控除を超えるケースは珍しくありません。
相続税の計算前に差し引けるもの
一方で、すべての財産がそのまま課税対象になるわけでもありません。
Aさんの父親には住宅ローンの残債がありました。
このような債務は相続財産から差し引くことができます。
また、葬儀費用も控除の対象です。
例えば、
- 葬儀代
- 火葬費用
- 会場費
- お布施
などが該当します。
こうした費用を差し引くことで、課税対象額を減らせる可能性があります。
Aさんの事例紹介
Aさん一家も税理士に相談しながら、次の順番で計算を進めました。
① 財産をすべて集計する
↓
② 債務や葬儀費用を差し引く
↓
③ 基礎控除を差し引く
↓
④ 課税遺産総額を算出する
↓
⑤ 法定相続分で税額を計算する
↓
⑥ 実際の取得割合に応じて税額を調整する
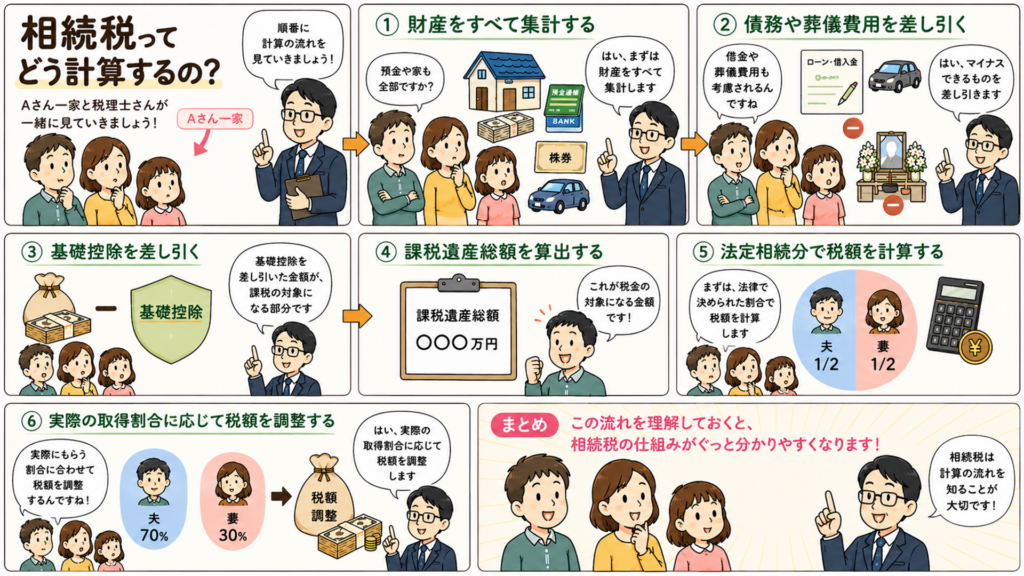
この流れを理解しておくと、相続税の仕組みがぐっと分かりやすくなります。
配偶者には大きな特例がある
計算を進める中で、Aさん一家はある制度を知りました。
それが「配偶者の税額軽減」です。
配偶者が取得する財産については、
1億6,000万円までまたは法定相続分まで相続税がかかりません。
そのため、自宅や預貯金を配偶者が相続する場合、多くのケースで税負担を大きく減らすことができます。
自宅があるなら小規模宅地等の特例も確認
さらに見逃せないのが小規模宅地等の特例です。
Aさん一家もこの特例の適用対象でした。
この制度を利用すると、自宅の土地の評価額を最大80%減額できます。
例えば5,000万円の土地であれば、
5,000万円
↓
1,000万円
として計算できる場合があります。
相続税額に大きな差が出るため、必ず確認したい制度です。
相続税の申告が必要なケース
相続税の申告が必要なのは、
遺産総額が基礎控除額を超える場合です。
ただし注意したいのが、税額がゼロでも申告が必要なケースがあるという点です。
例えば、
配偶者の税額軽減
小規模宅地等の特例
を利用する場合は、相続税申告書の提出が必要になります。
申告期限は10か月以内
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。
Aさん一家も「まだ時間がある」と思っていましたが、
- 戸籍集め
- 不動産評価
- 遺産分割協議
などに時間がかかり、思った以上に慌ただしかったそうです。
期限を過ぎると延滞税や加算税が発生する場合があるため、早めの準備が大切です。
まず確認してみましょう。
Aさん一家は当初、「相続税なんて関係ない」と思っていました。
しかし実際に調べてみると、不動産の評価額や各種特例によって結果が大きく変わることが分かりました。
相続税が発生するかどうかを判断する第一歩は、
基礎控除額を確認することです。
基礎控除額は、
3,000万円+600万円×法定相続人の数で計算できます。
また、配偶者の税額軽減や小規模宅地等の特例を活用することで、
税負担を大幅に軽減できるケースもあります。
「うちは大丈夫だろう」と思い込まず、一度財産額を整理して確認してみることが、
円満な相続への第一歩になるでしょう。