編集部:
『終活整理手帖』の特別企画として、終活のプロフェッショナルにお話を伺う対談企画。
今回、税理士の角野先生が初登場となりますので、以前にも当メディアにご登壇いただいたファイナンシャルプランナーの岡田先生と一緒に、終活におけるお金の話など伺っていきましょう!
よろしくお願いいたします。
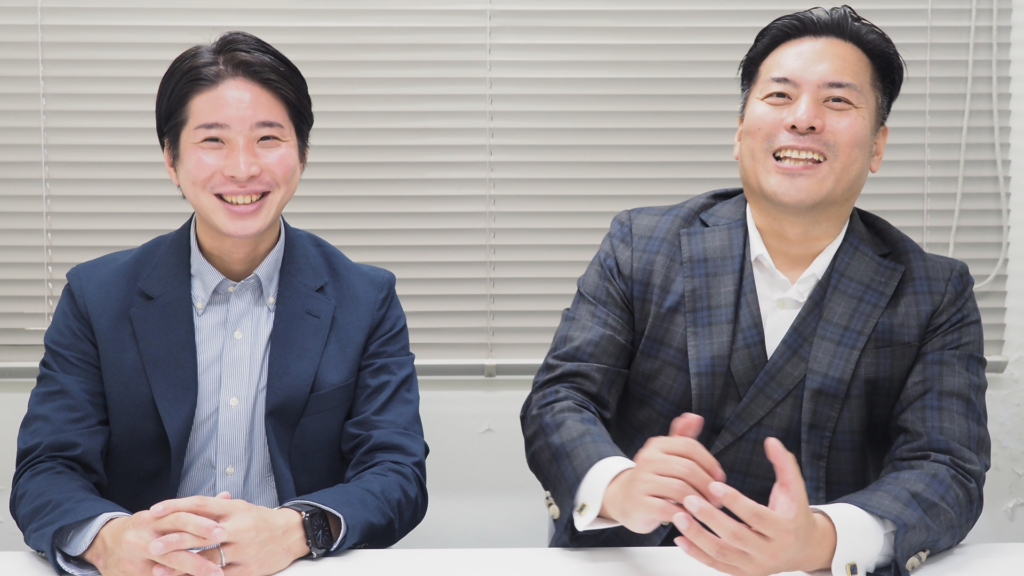
画面左より(敬称略)
角野 真悟 (かどの しんご)
税理士/近畿税理士会・角野真悟税理士事務所
岡田 晃 (おかだ のぼる)
ファイナンシャルプランナー/RaisonPartner株式会社 代表
角野:
税理士の角野真悟です。
私は普段、大阪の豊中市を拠点に税理士活動を行っています。
相続相談は多種多様な専門家の知見が必要となるため、私一人で抱え込むのではなく、各種専門家が集う「相続相談会」に参加し、チームでワンストップの相続サポートをしております。
お金のプロが語る実践的節税対策!
編集部:
今回は税理士×ファイナンシャルプランナーという「お金のプロ」のお2人ですので、早速ですが、単刀直入に、終活における「お金」の話をいろいろ伺っていきたいと思います。
角野:
私は税理士という立場上、やはり「損をしたくない」「今できることをやっておきたい」という思いから、最初は「お金」をテーマにご相談に来られるケースが多い気がしますね。
一方で、「税金だけの知識では解決できない問題」も結構多いんですよ。
岡田:
分かります。
角野:
まさに、その意味でも、今回、FPの岡田先生も一緒ということで、「生命保険の活用」について是非とも詳しく掘り下げていきたいです。
岡田:
保険は相続税の非課税枠を使えるので、税金を抑える手段として非常に優れています。
角野:
相続税には、相続する人達の生活を守るためのいろんな制度が存在します。
まず、「3,000万円+600万円×法定相続人の数」が基礎控除としてあります。
岡田:
それに加えて、生命保険には「500万円×法定相続人の数」の非課税枠があるんです。
編集部:
非課税枠の範囲内であれば、生命保険として相続した分には相続税がかからないということですよね!
岡田:
ちなみに、単なる「非課税枠を埋めるためのもの」だけではありませんよ。
保険をもっと実用的な道具として使いこなしてほしいと思っています。
例えば、毎年110万円の非課税枠を使って、お子さんやお孫さんに「生前贈与」をしていくとします。
編集部:
暦年贈与で毎年コツコツ振り込むということですかね?
岡田:
はい。
ただ、これを個人でやろうとすると、毎年人数分の贈与契約書を作成し、銀行で振り込みを行わなければなりません。
皆さんお忙しいので「年末ギリギリになって慌てて振込をし、うっかり年を跨いでしまった」とか「振込作業自体が面倒になってやめてしまった」ということが非常によく起きます。
角野:
正直なかなか大変ですよね。
そこで保険を活用した仕組みを使うわけですね。
岡田:
そうなんです!
保険を活用した特定の仕組みを使えば、毎年保険会社が自動で指定口座へ振り込みを行ってくれます。
その、保険会社が振込をした際に贈与の記録として支払明細がでますので、こちらが贈与契約書の代わりになります。
角野:
税務の観点から特に注意が必要なのが「名義預金」のリスクです。
暦年贈与を自分でやるケースで、親世代が子・孫の名義の通帳を作って勝手にお金を貯め続けているケースがよくあります。
それでは、税務調査にて、実質的な管理権が移っておらず、親世代んの財産と判定され、過去何年分の贈与も無効となり、相続税がかかってしまうことがあります。
編集部:
良かれと思って自分でやった対策が、裏目に出てしまうのは悲しい…。
角野:
税制改正で、生前贈与の持ち戻し期間も「3年」から「7年」に延びていますからね。
税理士が税務上の安全性を見極め、FPが保険などの便利なツールで対策を提案するといった連携ができるとお金のリスクも手間も一気に解消できます。
最初の一歩は誰に?相続相談先の選び方と専門家の役割
編集部:
こうした「お金や税金まわりのご相談」というのは、やはり実際の相談でも多そうですよね。
角野:
私が拠点としている豊中市をはじめとする北摂地域のエリアは、比較的高齢者も多く住まわれており、相続税対策への関心が高いのを肌で実感しています。
岡田:
皆さん非常に勉強熱心で、ご自身で本やニュースなどから情報を得て、「こうしたい!」「これについて知りたい」といった明確な疑問を持ってきていただいたり、それをきっかけに「今のうちに準備しておきたい」と来られる方が本当に多いエリアだと感じます。
編集部:
相続の相談と言っても範囲が広すぎて「最初に誰へ相談すればいいのか分からない」という声もよく聞きます。
岡田:
目的に応じた一般的な目印はあります。
財産が多くて節税したいなら「税理士」、自宅の名義変更や登記なら「司法書士」、すでに家族間で揉めているなら「弁護士」といった感じですね。
角野:
ただ、一般の方が「自分の悩みはどれに当てはまるか」を最初から判断するのは難しいですよね。
お金の相談からスタートしても、話を聞いていくと「自宅をどう残すか」という不動産の話になったり、「分け方」の話になったりして、結局はあらゆる専門家の力が必要になっていきます。
岡田:
「誰に相談したらいいか分からない」と言って相談会に来てくださる時点でありがたいんです。
医療で例えるなら「予防医学」と同じで、歯が痛くなってから歯医者に行くのではなく、痛くなる前に予防で見てもらうようなものです。
金銭問題の窓口から「チームで解決する」専門家の連携プレイ
編集部:
まさに、先ほど角野先生が仰っていた税理士とFPの連携といったように、専門家同士の連携によって解決できる問題の幅が広がるんですね。
ちなみに、具体的に、弁護士・税理士・司法書士・FPといった各専門家は、どのように連携して動いているのでしょうか。
角野:
権利などで争っている段階は弁護士の出番。
それが解消してから税理士や司法書士にバトンが渡ります。
フェーズによって主役が変わるのが相続の特徴です。
岡田:
その中で、すべてのフェーズにおいてハブとなり引っ張り凧となるのが、実は、司法書士の先生なんですよね。
遺言書の作成はもちろん、その前段階の家族信託や成年後見、そして最終的な不動産登記に至るまで、司法書士の先生はどのフェーズでも凄まじい活躍をされます。
編集部:
一般の方が「よし、まずは司法書士に相談しよう!」と思いつくのは、少しハードルが高い気もしますね。
岡田:
一般的には「税金=税理士」「争い事=弁護士」というイメージが強いので、司法書士の先生がファーストチョイスになりにくい側面はあります。
ですが、税理士やFPである私たちが相談を受け、財産の整理や税金シミュレーションを行う中で、「実家の名義をどうするか」「将来どう残すか」という話になれば、すぐに司法書士や行政書士、不動産会社、保険のプロと連携します。
お金という間口から入って全体へ広げていくのが、私たちの得意とする領域です。
角野:
こうして、専門家チームで動くメリットは本当に大きいです。
実は全国に税理士の先生は約8万2千人いらっしゃいますが、年間で何十件もの相続案件を本格的に受託している「相続専門」の税理士は1割もいないと言われています。
編集部:
8万人以上いる中で、相続専門の先生は1割未満ですか!
岡田:
税理士の先生も事務所の看板には相続も対応できると書かれているのですが、専門の先生でなければ年間に1〜2件しかお受けになれてないケースもあります。
年に1~2件しか執刀しない外科医に手術を頼むのは怖いですよね。(笑)
それと同じで、相続は専門性が問われます。
相続に精通した専門家同士が横のネットワークを組み、それぞれの得意分野に集中できる相続相談会のような環境こそが、ご相談者様にとって最も安心できる解決策になるんです。
「まだ早い」が一番危ない?お金を有意義に使い人生を豊かにするためのアドバイザーの存在
編集部:
対策をいつから考え始めるべきという目安はありますでしょうか。
岡田:
相談会に来られる方と接していて、専門家全員が共通して口にするのが「もっと早い段階で相談に来てくれていたら、もっと選択肢があったのに!」という言葉です。
認知症になって判断能力が落ちてしまったり、高齢になって体調を崩してからでは取れる対策が劇的に減ってしまいます。そこで私がご提案しているひとつの基準が「55歳」です。
編集部:
55歳ですか!
まだお仕事も現役で、相続を意識するには少し早く感じられます。
岡田:
55歳頃になると、60歳や65歳での定年退職、年金の受取時期、退職金の運用・防衛など、将来のシニアライフを現実的に考え始める時期に入ります。
このタイミングで「シニアライフプランニング」を作成しておくと、その後のライフステージの変化に合わせて、5年・10年単位で対策を柔軟にアップデートしていけるのです。
角野:
ライフプランは作成して終わりではなく、早く作成してアップデートしていくという考え方には大いに賛成です。
日本人はお金や資産について人に相談するのを遠慮したり、「お金を持っていると自慢しているように思われるのでは」と謙遜される方が多い印象があります。
ですが、将来に少しでも不安を感じたら、まずは専門家に話してみるという風にハードルを下げてほしいですね。
編集部:
確かに、お金の話って少し憚ってしまうかもしれません。
角野:
実は私、相続セミナーの最後によくお伝えしている言葉があるんです。
それは「一番の節税は、元気なうちに自分や家族の有意義なことにお金を楽しく使うこと」です!
皆さん、資産を「貯める・守る」のは非常に得意なのですが、「使う・取り崩す」ことには強い抵抗感を持たれますからね。
岡田:
そうなんです!
80代になって何億円という資産があっても、足腰が弱って体調を崩してからでは、行きたかった海外旅行にも行けなくなってしまいます。
「これだけ取り崩しても老後の生活は大丈夫ですよ」と客観的に背中を押してあげるアドバイザーの存在が、人生を豊かにするために今こそ求められていると感じます。
ケンカになる前に!「家族会議」のススメ
編集部:
ただ、55歳ってまだまだ現役で、親に生前対策を勧めようとしても、「俺はまだまだ元気だ!死んだ後の話なんてするな」と拒否されてしまうという相談もよく聞きます。
角野:
もちろん親側のマネーリテラシーが高く、家族のためにと自身から取り組みを始めるに越したことはありません。
一方で、そのようなケースも多いとは言えず、残す側(親)と残される側(子供)の間で思いのズレが生じるのは、よくあるケースだと思います。
子供の側から「将来のためにこうしてほしい」と提案すると、親御さんからすれば「説得されている」「言いくるめられている」と感じてしまい、防御反応が出て頑なになってしまいます。
岡田:
だからこそ、対策案をガチガチに固めてから親を説得するのではなく、まだ何も決まっていないふわっとした段階から、親御さんを含めた家族全員で話し合いの場に加わってもらうことが極めて重要になります。
編集部:
家族だけで話し合うと、感情的になってケンカになってしまう心配はありませんか。
岡田:
おっしゃる通りで、当事者だけだと感情的な言葉が出てしまいがちです。
そこで私たちは、第三者である専門家が間に立ち家族会議をファシリテート(進行)する役割も担っていると思います。
角野:
第三者が介在するだけで、お互いに落ち着いて冷静に話ができるようになりますからね。
編集部:
なるほど!専門家に頼ることで、家族間のコミュニケーションもスムーズになるのですね。
角野先生、岡田先生、本日は誠にありがとうございました!
編集後記
今回の対談では、初登場の税理士・角野先生と、相続専門FPの岡田先生をお迎えし、相続相談のスタートの切り方から具体的な生前対策まで幅広くお話を伺いました。
対談の中で深く納得させられたのは、「相続対策は問題が起こってから対処するものではなく、予防医学と同じように元気なうちから準備するものだ」という点です。
特に55歳からのライフプランニングや、自己流の生前贈与に潜む「名義預金」のリスク、そして生命保険を活用した手間削減のテクニックなど、専門家ならではのリアルな知見が満載でした。
また、家族間で感情的にならないための家族会議ファシリテートというアプローチも、親の説得に悩む子供世代にとって大きなヒントになるのではないでしょうか。
「まだ元気だから」と先延ばしにするのではなく、まずは気軽に相談会を活用し、信頼できる専門家チームを見つけることから始めてみてください。
『終活整理手帖』では、今後も皆様の豊かなシニアライフと円満な相続を支える実践的な情報を発信してまいります。