編集部:
『終活整理手帖』の特別企画として、終活のプロフェッショナルにお話を伺う対談企画。
今回は、「弁護士」と「税理士」という異なる士業から見える、視点の違いや意外な落とし穴について伺ってまいります。
よろしくお願いいたします!
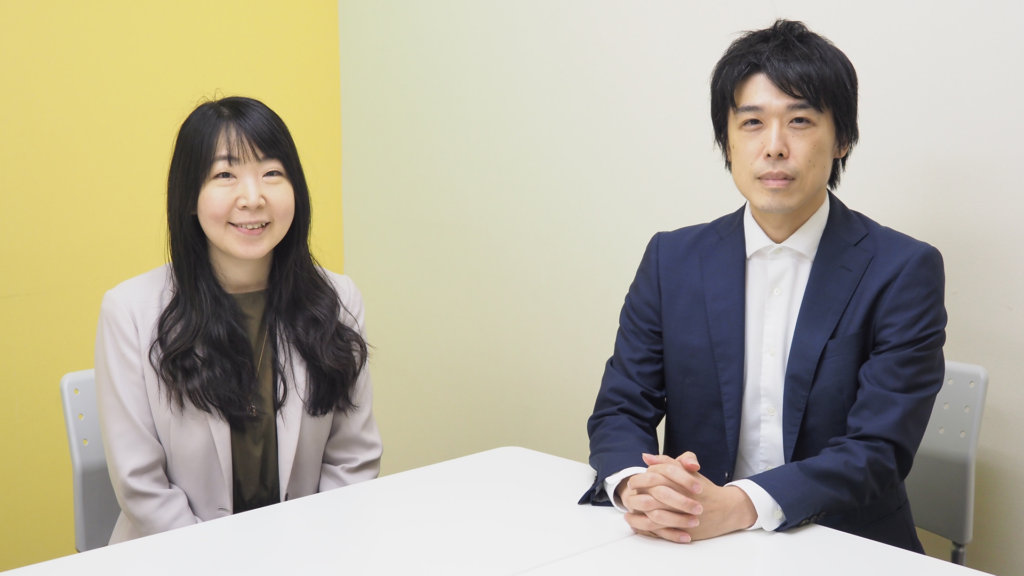
画面左より(敬称略)
油野 佳美 (ゆの よしみ)
公認会計士・税理士/油野佳美公認会計士・税理士事務所
佐藤 啓介 (さとう けいすけ)
弁護士/なぎさ法律事務所
「そっちの世界」と「こっちの世界」?税務と法務で異なる評価基準
編集部:
今回、実は油野先生から編集部宛にタレコミがありまして。(笑)
佐藤先生は相続相談会などで、よく「そっちの世界・こっちの世界」という表現をされることがあるそうですが、これはどういう意味なのでしょうか。
佐藤:
税務と法律では計算の基準となる「時点」が異なるんです。
我々が参加している相続相談会など、複数の異なる専門領域のプロフェッショナルが集まる際、ご相談者さんや依頼者さんが一番戸惑われるポイントなのです。
編集部:
具体的にはどのような違いがあるのですか。
佐藤:
例えば、税務の世界で相続税を算定する基準日は「亡くなった日」なんです。
しかし、遺産分割協議で取得する財産をいくらと評価するかは「遺産分割をする時点」なんです。
また、たとえば被相続人の生前に特定の相続人が贈与を受けていた場合、「特別受益」として持ち戻して計算します。
この特別受益の価格を算定する基準は、基本的に「相続が開始した時点」の評価になります。
油野:
現金や預貯金であれば、亡くなった日でも遺産分割の時点でも、基本的に額面そのものは変わりません。一方、不動産や株式のように価格が変動する資産は、どの時点を基準にするかによって評価額に差が生じます。
編集部:
タイミングに差があるということは、過去に遡って評価しなければならないケースもあるのでしょうか。
油野:
税法では生前贈与に関しては、相続開始前の一定期間の贈与を相続財産に加算するルールがあります。
現在は、相続開始日によって経過措置がありますが、最終的には7年間にわたって加算対象となる仕組みです。
評価するタイミングの考え方は似ている部分もありますが、法律と税務では、それぞれ注意すべき点がありますね。
佐藤:
なので、油野先生とすり合わせる際には、法務的な観点として私たち弁護士が見ている「こっちの世界」、税務的な観点で油野先生たち税理士が見ている「そっちの世界」、なんて言い方をしたりします。
編集部:
なるほど。
見てるポイントが異なっているという話だったんですね。
決して、世界を分断してるわけじゃなさそうで安心しました。(笑)
不動産評価の「3つの価格」と遺留分計算の複雑さ
編集部:
ただ、先ほどの話だと、やはり相続相談会で一緒に相談に乗るということは、ご相談の中で特に意見が割れたり計算が難しくなったりするテーマはあるんでしょうか?
油野:
ご相談者さんから、「遺留分としていくらもらえるのか」「請求されたら、いくら払わないといけないのか」という相談をよく受けます。
実はここでも、相続税の計算と法律上の遺留分の計算では、不動産の評価額が異なることがあります。
佐藤:
遺留分の計算では亡くなった日の時点を基準としますが、不動産の価格決定にはいくつかの方法があります。
公示価格や実勢価格(時価)や路線価や固定資産評価額、あるいは不動産鑑定士による鑑定評価額などから、当事者間で合意できる方法を探っていくことになります。
編集部:
一口に不動産の価値と言っても、複数の計算方法が存在するわけですね。
油野:
少なくとも3つの価格を押さえておくと分かりやすいですね。
1つ目は、国税庁が定める路線価などを基に計算する【相続税評価額】。
2つ目は、課税明細書などに記載されている【固定資産税評価額】。
そして3つ目が、実際の取引価格を指す【時価(実勢価格)】です。
編集部:
その3つの価格は、それぞれ大きく異なるものなのですか。
油野:
はい、かなり異なることがあります。
ですから、固定資産税の課税明細書だけを見て、「うちの土地はこれくらいの価値だから相続税はかからない」と思い込んでいると、思わぬ落とし穴にはまることがあります。
佐藤:
ちなみに、不動産の話でいうと、最近、油野先生が仰っているのを聞いて非常に勉強になった「倍率地域」の話がありまして…。
あなたに突然相続税がかかる「倍率地域」に潜む罠
編集部:
「倍率地域」ってなんですか?
油野:
土地の相続税評価額を計算する方法の一つです。
編集部:
確か以前、浪江先生とハウスフリーダム茨木店長の中島さんの対談で、「路線価」というのがあり、基本的に道路に価格が付いていて、どの路面に面しているかで価格が決まるとお聞きした気が…。
油野:
あの対談の際は、基本的に都会の話がメインでしたので、その理解で一部合っています。
ただし、「路線価」というのは国税庁が道路ごとに路線価を定めていますが、すべての地域に路線価が設定されているわけではありません。
路線価が設定されていない地域では、原則として「倍率方式」を使い、固定資産税評価額に国税庁が定めた倍率を掛けて相続税評価額を計算します。
佐藤:
その時に、油野先生がおっしゃっていたのは、倍率地域の田んぼや畑は、固定資産税上は安く評価されているが、相続税の評価になると一気に跳ね上がることがあるというお話でしたね。
油野:
そうなんです。
例えば、「固定資産税評価額が20万円の田んぼを息子に生前贈与したから、110万円の基礎控除内で贈与税はかからないよね」と思っていたとして…。
編集部:
評価額20万円であれば、贈与税はかからないように思えますが……。
油野:
しかし、贈与税の計算でも、土地については原則として相続税評価額を基に評価します。
その田んぼの倍率表を確認したところ、なんと『50倍』と定められていた、というケースもあります。
その場合、単純計算では20万円の50倍で1,000万円の評価になります。
110万円の基礎控除を超える部分が大きくなるため、贈与税が発生する可能性があります。
評価が跳ね上がる大阪府内の市街地農地ランキング
編集部:
なぜ田んぼや畑の評価額が50倍や70倍にまで跳ね上がってしまうのでしょうか。
油野:
農地は、農地として利用することを前提に固定資産税評価額が設定されているため、住宅地などと比べて固定資産税評価額が低くなることがあります。
一方、相続税では、農地の種類や所在地などに応じた評価方法で計算するため、市街地にある農地などでは評価額が大きくなることがあります。
佐藤:
特に大阪府内の田んぼや畑は、住宅街の中にポツンとあるような「市街地農地」が多そうですよね。
油野:
そうなんです。
住宅地の中にあるなど、宅地としての利用価値が高い地域では、農地であっても相続税評価額が大きくなることがあります。
そこで気になって、大阪府内の各市について、農地を宅地として評価した場合に、評価額の差が大きくなる地域を調べてみたことがあるんです。
さて、最も差が大きかった地域はどこだったでしょうか?
実は、ここまでの会話にヒントがあります。(笑)
編集部:
ここまでで話題に出た地域ですか?
油野:
なんと、最も差が大きかったのは、先ほど「路線価」の話題で対談に出てきた、株式会社ハウスフリーダムの本社がある松原市でした!
佐藤:
南大阪エリアや八尾市、池田市なども上位に入ってきますよね。
編集部:
そうなんですね!
ということは、そのあたりの住宅地としても住みやすいエリアにある農地を持っている方が要注意ですね。
油野:
ですから、固定資産税の明細だけを見て「うちは価値のない田んぼしかない」と思っていても、相続税評価を確認してみたら、1,000万円相当と評価される田んぼを5枚持っていて、それだけで5,000万円の評価額になっていた、というケースもあり得ます。
編集部:
想定外の評価額になり、相続税が発生してしまった場合、現場ではどのような問題が起こるのでしょうか。
油野:
土地を多く持っている地主さんは、資産の大半が不動産で、納税資金となる現金をあまり持っていないこともあります。
しかし、相続税は原則として、相続開始から10か月以内に申告・納税が必要です。
納税は原則として金銭で一括納付することになります。
しかも、実際には、ご遺族が税理士にご相談に来られるのは、亡くなってから2〜3か月後になることも少なくありません。
そこから財産を調査して相続税を計算し、「現金が足りないので土地を売却しましょう」となった場合、納税までの時間が限られてしまいます。
編集部:
数ヶ月で不動産を売却して現金を作るのは大変そうですね。
油野:
田んぼや畑の場合、すぐに売却できるとは限らず、農地法上の手続きが必要になったり、造成や整地などに費用がかかったりすることもあります。
その辺りの話は、ぜひまた不動産関連の方との対談でお話ししましょう!
とにかく、生前のうちに「我が家の本当の資産価値」を把握し、納税資金まで含めて考えておくことが重要です。
弁護士と税理士の連携実務と役割分担
編集部:
少し話題は変わりますが、実際の案件において、弁護士と税理士が一緒に動く機会というのは多いのでしょうか。
油野:
実は、同時に組んで動くケースはそれほど多くありませんね。
もちろん、相続相談会などでは一緒に相談に乗りますが、実際の案件では、遺産の分け方について折り合いが付いていない間は弁護士さんが中心となって対応し、話し合いがまとまって遺産分割の方向性が決まってから、我々税理士が申告作業を進めるという形で、「フェーズ」が分かれていることが多いですね。
佐藤:
実務で一番頻繁にご一緒するのは、遺言書や遺産分割などで不動産登記が関係するときにお世話になる司法書士の先生ですかね。
油野:
私も、相続登記関連で司法書士の先生と一緒に動くことは多いです。
司法書士の先生が関わる案件は、遺産分割がまとまっているケースも多いので、10か月以内に申告まで進められることが多いですね。
一方で、佐藤先生のような弁護士の先生が関わる案件では、遺産分割について争いがあるケースも多く、解決まで3年ほどかかることもあります。
編集部:
あ、実は前回の対談でも、一緒に動くことが多いのは「司法書士」や「行政書士」の先生だという話が出てました。
しかも、次回は、そんな終活案件における各領域にハブとなる存在、「司法書士」と「行政書士」の先生による対談でお話を伺う予定なんですよ!
佐藤:
図らずとも、次の記事への良いパスになりましたね。(笑)
編集後記
今回の対談を通じて、固定資産税の通知書だけでは見えてこない「農地・不動産評価の跳ね上がり」や、税務と法律における評価基準日のズレなど、専門家ならではの貴重な実務のリアルを伺うことができました。
特に「10ヶ月」という厳しい納税期限の中で大切な資産を守るためには、元気なうちに「我が家の本当の資産価値」を正しく把握しておくことが重要ですね。
状況を正しく把握し、将来の不安を解消するためには早めの生前準備が欠かせません。
当メディア『終活整理手帖』では、今後も専門家の知見を交えた実践的な情報を発信してまいります。
ご自身の財産や将来の相続に少しでも不安がある方は、是非、相続相談会へお気軽にご相談ください。
そして、次回は、様々な士業のハブとして活躍される「司法書士」「行政書士」の先生をお迎えしてお話を伺います。
お楽しみに!