前編では、相続した不動産を売るべきケースや残すべきケース、
売却前に必要な手続きについて解説しました。
相続登記や遺産分割協議を終え、いざ売却となったときに気になるのが「税金」です。
不動産の売却では、売却価格がそのまま手元に残るわけではありません。
譲渡所得税や各種費用が発生するほか、特例制度を知らないまま売却してしまうと、本来
払わなくてよかった税金を支払うことになるケースもあります。
そこで後編では、相続不動産の売却でかかる税金や費用、活用できる特例制度、
売却時の注意点について解説します。
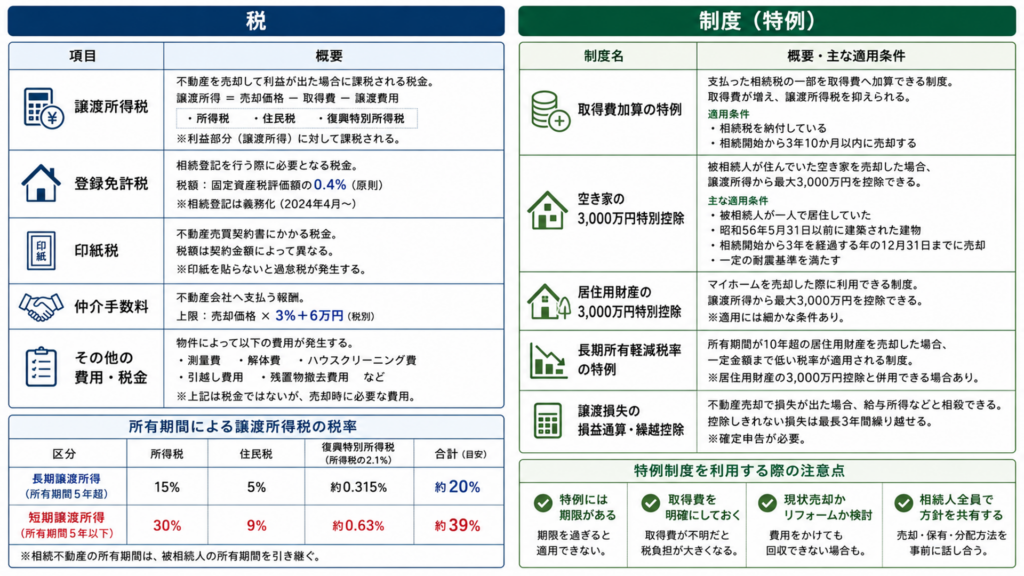
相続不動産の売却でかかる主な税金
譲渡所得税
相続した不動産を売却して利益が出た場合は、譲渡所得税が課税されます。
譲渡所得は次の計算式で求めます。
譲渡所得 = 売却価格 − 取得費 − 譲渡費用
この譲渡所得に対して、
- 所得税
- 住民税
- 復興特別所得税
が課税されます。
売却価格そのものに税金がかかるわけではなく、利益部分に対して課税される点を理解しておきましょう。
譲渡所得を計算するために必要な費用
取得費
取得費とは、その不動産を取得した際にかかった費用です。
主なものとして、
- 不動産購入代金
- 仲介手数料
- 登録免許税
- 印紙税
- 測量費
などがあります。
相続の場合は、被相続人が購入したときの取得費を引き継ぎます。
そのため、購入時の契約書や領収書などが残っていないか確認しておきましょう。
取得費が分からない場合
古い不動産では購入時の資料が残っていないこともあります。
その場合は「概算取得費」として売却価格の5%を取得費とすることが認められています。
例えば売却価格が2,000万円の場合、
2,000万円 × 5% = 100万円
を取得費として計算します。
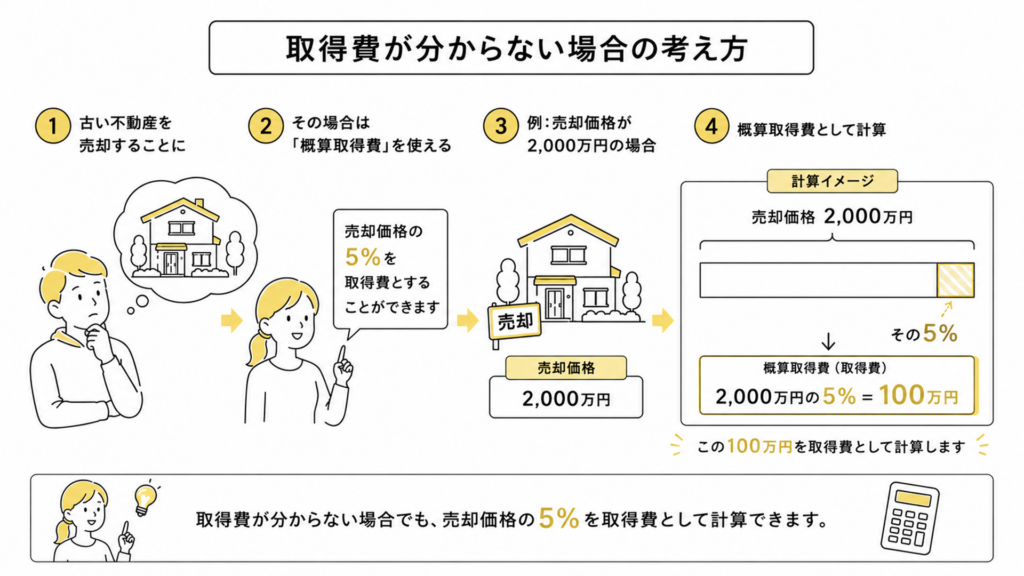
ただし、実際の取得費より低くなることが多いため、税負担が大きくなる可能性があります。
安易に5%ルールを利用するのではなく、購入時の資料が残っていないか十分確認しましょう。
譲渡費用
譲渡費用とは、不動産を売却するために直接かかった費用です。
例えば、
- 仲介手数料
- 売買契約書の印紙税
- 建物解体費
- 測量費
- 立退料
などが該当します。
譲渡費用が増えるほど譲渡所得は減るため、領収書は必ず保管しておきましょう。
所有期間によって税率が変わる
譲渡所得税の税率は所有期間によって異なります。
長期譲渡所得(所有期間5年超)
所得税:15%
住民税:5%
復興特別所得税
合計約20%程度
短期譲渡所得(所有期間5年以下)
所得税:30%
住民税:9%
復興特別所得税
合計約39%程度
相続した不動産の所有期間はどうなる?
相続不動産の場合は、被相続人の所有期間を引き継ぎます。
例えば親が20年間所有していた不動産を相続してすぐ売却した場合でも、所有期間は20年として扱われます。
そのため、多くの場合は長期譲渡所得に該当します。
売却時にかかるその他の税金・費用
登録免許税
相続登記を行う際に必要となる税金です。
税額は原則として固定資産税評価額の0.4%です。
2024年4月から相続登記は義務化されているため、忘れずに手続きを行いましょう。
印紙税
不動産売買契約書には印紙税がかかります。
税額は契約金額によって異なります。
契約書に印紙を貼らなかった場合は過怠税が発生するため注意が必要です。
仲介手数料
不動産会社へ支払う報酬です。
一般的な上限は、
売却価格 × 3% + 6万円(税別)です。
その他の諸費用
物件によっては以下の費用も発生します。
- 測量費
- 解体費
- ハウスクリーニング費
- 引越し費用
- 残置物撤去費用
売却前に必要な費用を把握しておきましょう。
売却時に利用できる主な特例制度
取得費加算の特例
相続税を支払った人が利用できる制度です。
支払った相続税の一部を取得費へ加算できます。
取得費が増えることで譲渡所得が減り、結果として譲渡所得税を抑えることができます。
適用条件
- 相続税を納付している
- 相続開始から3年10か月以内に売却する
期限を過ぎると利用できないため注意が必要です。
空き家の3,000万円特別控除
被相続人が住んでいた空き家を売却した場合に利用できる制度です。
一定の条件を満たすと、譲渡所得から最大3,000万円を控除できます。
主な適用条件
- 被相続人が一人で居住していた
- 昭和56年5月31日以前に建築された建物
- 相続開始から3年を経過する年の12月31日までに売却
一定の耐震基準を満たす
大きな節税効果が期待できる制度です。
居住用財産の3,000万円特別控除
マイホームを売却した際に利用できる代表的な特例です。
譲渡所得から最大3,000万円を控除できます。
適用には細かな条件があるため、事前に確認しておきましょう。
長期所有軽減税率の特例
所有期間が10年を超える居住用財産を売却した場合に利用できる制度です。
一定金額まで通常より低い税率が適用されます。
居住用財産の3,000万円控除と併用できる場合もあります。
譲渡損失の損益通算・繰越控除
不動産売却で損失が発生した場合は、一定条件のもとで給与所得などと相殺できる制度があります。
さらに控除しきれなかった損失は最長3年間繰り越せる場合があります。
売却損が出た場合でも、確定申告を行うことで税負担を軽減できる可能性があります。
相続不動産を売却するときの注意点
特例には期限がある
相続不動産の特例制度には期限が設けられているものが多くあります。
特に、
- 取得費加算の特例
- 空き家の3,000万円特別控除
は売却期限を過ぎると適用できません。
相続後は早めに売却計画を立てることが大切です。
取得費を明確にしておく
取得費が分からないまま売却すると、税金が大きくなる場合があります。
古い契約書や登記資料、通帳の履歴などから取得費を確認できないか調べておきましょう。
現状売却かリフォームかを検討する
売却前にリフォームを行うことで高値で売れるケースもあります。
ただし、かけた費用を回収できるとは限りません。
不動産会社に相談しながら判断することをおすすめします。
相続人全員で方針を共有する
相続人が複数いる場合は、
- 売却するのか
- 保有するのか
- 売却代金をどう分けるのか
を事前に話し合っておくことが大切です。
後から意見が対立すると、売却手続きが進まなくなることがあります。
不動産売却の税や制度 後編まとめ
相続不動産の売却では、
- 譲渡所得税
- 登録免許税
- 印紙税
- 仲介手数料
などの税金や費用が発生します。
また、
- 取得費加算の特例
- 空き家の3,000万円特別控除
- 居住用財産の3,000万円特別控除
- 長期所有軽減税率
などの制度を活用することで、税負担を大きく軽減できる可能性があります。
ただし、多くの特例には期限や適用条件があります。
相続不動産を売却する際は、早めに準備を進め、必要に応じて税理士や司法書士、不動産会社などの
専門家へ相談しながら進めることが大切です。