「親が住んでいた実家を相続したけれど、どうしたらいいかわからない…」
相続が発生すると、多くの方がこのような悩みに直面します。
実家には思い出があるため簡単に手放せない一方で、空き家のまま所有し続けると
固定資産税や維持管理費などの負担が発生します。
また、相続人が複数いる場合は、誰が管理するのか、売却するのかといった問題で
意見が分かることも少なくありません。
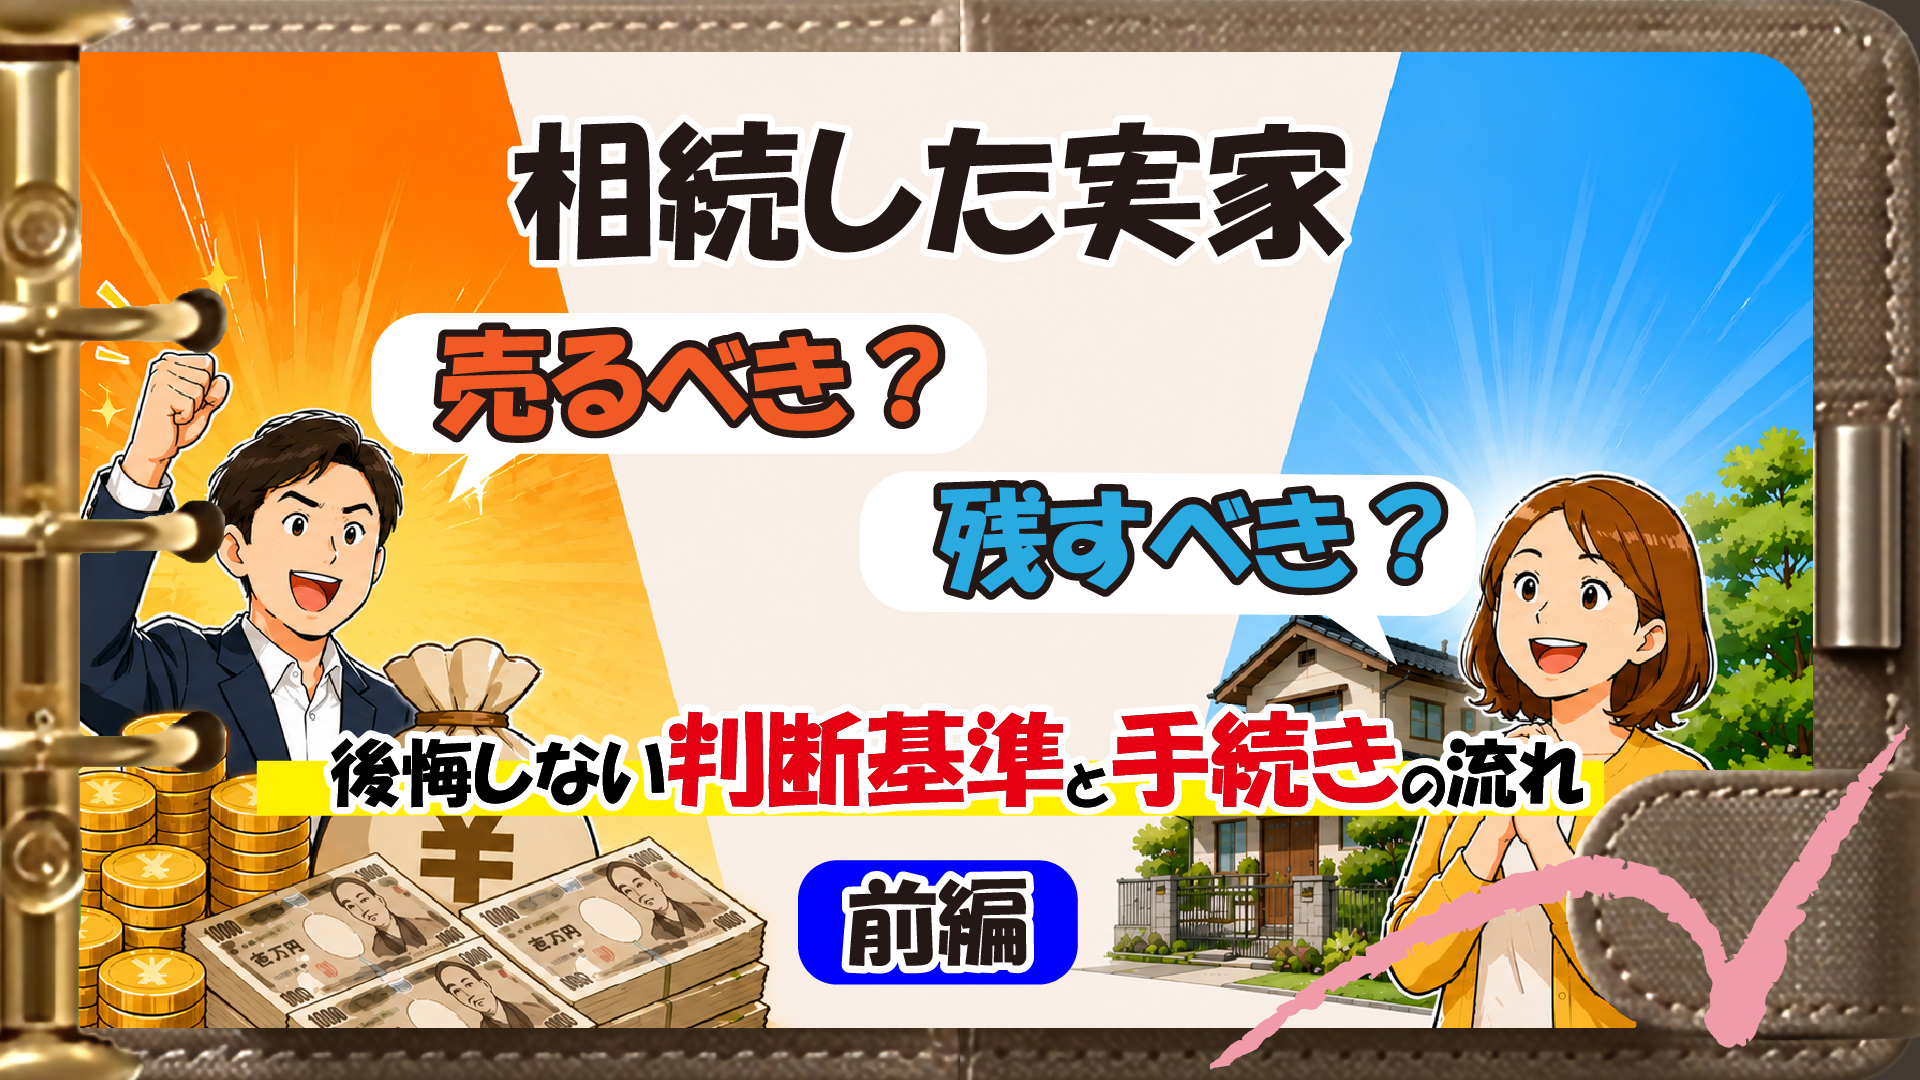
相続した不動産は、「売る」「残す」のどちらが正解というものではありません。
大切なのは、それぞれのメリット・デメリットを理解し、自分たちの状況に合った選択をすることです。
この記事では、相続した不動産を売却すべきケースや残すべきケース、売却前に必要な手続き、
実際の売却の流れについて解説します。
なお、売却時にかかる税金や利用できる特例制度については後編で詳しく解説します。
相続した不動産は売るべき?残すべき?
相続した不動産をどうするべきかは、家族構成や資産状況、不動産の立地などによって異なります。
まずは、どのようなケースで売却を検討すべきか、反対に保有を続けた方がよいのかを確認してみましょう。
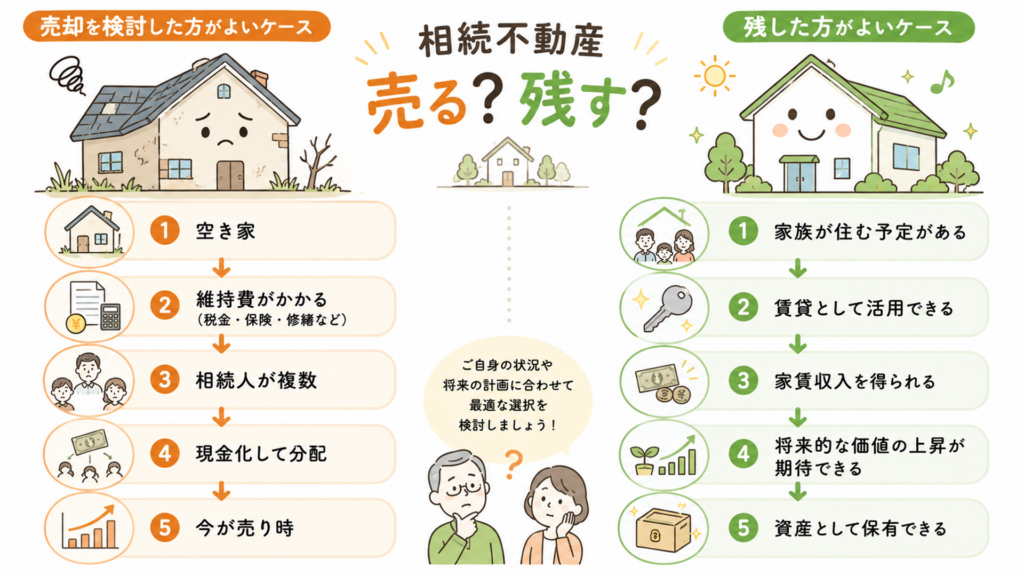
売却を検討した方がよいケース
≪誰も住む予定がない≫
相続した実家に今後住む予定がない場合は、売却を検討する価値があります。
空き家を所有しているだけでも、
- 固定資産税
- 火災保険料
- 修繕費
- 草刈りや清掃費用
などの維持費が発生します。
また、建物は人が住まなくなると老朽化が進みやすく、放置期間が長くなるほど
資産価値が下がる傾向があります。
特に遠方に住んでいる場合は管理の負担も大きくなるため、早めの判断が重要です。
≪相続人が複数いる≫
不動産は現金のように簡単に分けられる財産ではありません。
例えば兄弟3人で実家を相続した場合、
- 誰が住むのか
- 誰が管理するのか
- 将来的にどうするのか
について意見が分かることがあります。
そのため、不動産を売却して現金化し、売却代金を分配する「換価分割」
が選ばれるケースも少なくありません。
≪相続税の納税資金が必要≫
相続税は原則として現金で納付します。
相続財産の多くが不動産で、現金や預貯金が少ない場合は、納税資金を確保するために
売却を選択することがあります。
相続税の申告期限は相続開始を知った日の翌日から10か月以内です。
納税資金が不足しそうな場合は、早めに資産状況を確認しておきましょう。
≪維持管理の負担が大きい≫
空き家は所有しているだけで終わりではありません。
定期的な管理を行わないと、
- 雑草の繁殖
- 害虫の発生
- 建物の老朽化
- 近隣トラブル
につながる可能性があります。
特定空家に指定されると、固定資産税の優遇措置が受けられなくなる場合もあります。
≪市場価値が高いうちに売却したい≫
不動産価格は常に変動しています。
立地条件や周辺環境によっては、今後価格が下落する可能性もあります。
不動産会社へ査定を依頼し、現在の価値を把握した上で売却を検討することも重要です。
残した方がよいケース
≪家族が住む予定がある≫
配偶者や子どもなど、家族が今後住み続ける予定がある場合は、無理に売却する必要はありません。
生活の拠点として利用するのであれば、資産として保有する選択肢もあります。
≪賃貸として活用できる≫
立地条件が良い不動産であれば、賃貸物件として活用できる可能性があります。
家賃収入を得られるため、売却せずに運用する方法も検討できます。
ただし、
- 空室リスク
- 修繕費
- 管理費
なども考慮する必要があります。
≪将来的な資産価値が期待できる≫
再開発エリアや人気エリアの不動産は、将来的に価値が上がる可能性があります。
すぐに売却するのではなく、長期的な視点で保有する選択も考えられます。
売却前に必要な手続き
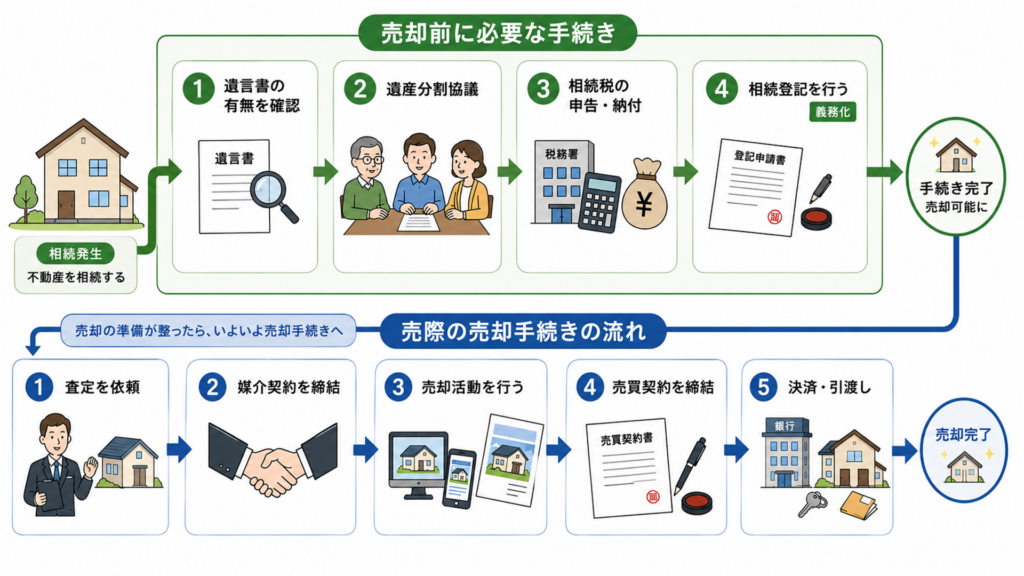
相続した不動産は、すぐに売却できるわけではありません。
まずは相続手続きを進める必要があります。
1.遺言書の有無を確認する
最初に確認するべきなのが遺言書の有無です。
遺言書がある場合は、その内容に従って相続手続きを進めます。
遺言書には主に次の種類があります。
- 自筆証書遺言
被相続人が自分で作成した遺言書です。
原則として家庭裁判所での検認が必要です。 - 公正証書遺言
公証人が作成する遺言書です。
検認は不要で、そのまま手続きを進められます。
遺言書がない場合は、相続人全員で遺産分割協議を行います。
2.遺産分割協議を行う
遺言書がない場合や、遺言書に記載されていない財産がある場合は、相続人全員で遺産分割協議を行います。
協議では、
- 誰が不動産を取得するか
- 売却するか
- 売却代金をどう分けるか
などを決定します。
決定した内容は「遺産分割協議書」として作成し、相続人全員が署名・押印します。
相続人が一人でも欠けると協議は成立しません。
3.相続税の申告・納付
相続税が発生する場合は、相続開始を知った日の翌日から10か月以内に申告・納付を行います。
期限を過ぎると、
- 延滞税
- 無申告加算税
などのペナルティが発生する可能性があります。
相続税の計算は複雑なため、税理士へ相談することも検討しましょう。
4.相続登記を行う
2024年4月から相続登記が義務化されました。
相続によって不動産を取得したことを知った日から3年以内に相続登記を行う必要があります。
相続登記とは、不動産の名義を被相続人から相続人へ変更する手続きです。
主な必要書類は次のとおりです。
- 被相続人の戸籍謄本
- 相続人の戸籍謄本
- 住民票
- 固定資産評価証明書
- 遺産分割協議書
相続登記が完了していなければ売却はできません。
実際の売却手続きの流れ
① 不動産会社へ査定を依頼する
まずは不動産会社へ査定を依頼し、現在の市場価値を把握します。
査定価格は、
- 立地
- 建物の状態
- 周辺相場
- 市場動向
などをもとに算出されます。
複数社へ依頼すると適正価格を把握しやすくなります。
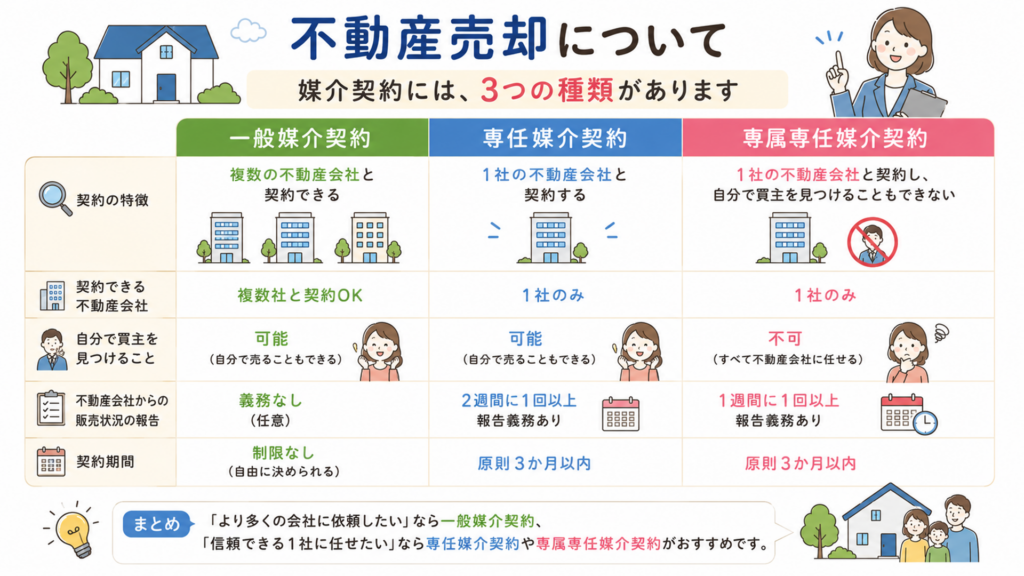
② 媒介契約を締結する
売却を依頼する不動産会社を決めたら媒介契約を締結します。
媒介契約には、
- 一般媒介契約
- 専任媒介契約
- 専属専任媒介契約
の3種類があります。
③ 売却活動を行う
不動産会社が購入希望者を募集します。
主な活動は、
- インターネット広告
- 不動産ポータルサイト掲載
- チラシ配布
- 内覧対応
などです。
④ 売買契約を締結する
購入希望者が見つかったら条件交渉を行い、合意すれば売買契約を締結します。
契約時には通常、買主から手付金を受け取ります。
⑤ 決済・引渡しを行う
残代金を受け取り、所有権移転登記を行います。
その後、鍵や関係書類を引き渡して売却完了となります。
相続した家をどうするか 前編まとめ
- 誰かが住む予定があるか
- 維持管理の負担はどうか
- 相続人が複数いるか
- 相続税の納税資金が必要か
などを総合的に判断する必要があります。
また、不動産を売却するためには、
- 遺言書の確認
- 遺産分割協議
- 相続税の申告
- 相続登記
といった手続きを進めなければなりません。
次回の後編では、相続不動産を売却した際にかかる税金や、税負担を軽減できる特例制度について
詳しく解説します。